Domain travel-friend.de kaufen?
Wir ziehen mit dem Projekt
travel-friend.de um.
Sind Sie am Kauf der Domain
travel-friend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain travel-friend.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Lexware Reisekosten 2026Lexware Reisekosten 2026 - Einfache Reisekostenabrechnung Die einfache und gesetzeskonforme Reisekostenabrechnung für Selbstständige, Handwerker und kleine bis mittlere Unternehmen. Effiziente Reisekostenabrechnung in 3 Schritten Mit Lexware Reisekosten 2026 erledigen Sie Ihre Reisekostenabrechnung schnell und unkompliziert – ob für Inlands- oder Auslandsreisen. Die Software führt Sie in drei einfachen Schritten zum Ergebnis: Anlegen der Reisenden Eingabe der Reisedaten (über die Software oder Lexware myCenter ) Erfassung der Reise-Belege Die Reisekosten werden automatisch nach den aktuellen steuerlichen Vorgaben berechnet. Integriertes Fahrtenbuch Verwalten Sie Ihre gefahrenen Kilometer effizient und vermeiden Sie Verluste durch pauschale Versteuerung. Das integrierte Fahrtenbuch ermöglicht eine detaillierte Erfassung und Verwaltung Ihrer Fahrten – inklusive Fahrzeugverwaltung und Kfz-Belegen. Basisfunktionen im Überblick Reisekostenabrechnung leicht gemacht Komplette Abrechnung für In- und Auslandsreisen Automatische Vorsteuer- und Kilometergeldabrechnung Gesetzliche Pauschalen und berechnete Spesensätze Vereinfachte Belegerfassung mit fortlaufender Belegnummerierung Schritt-für-Schritt-Assistenten für den leichten Einstieg Datenaustausch und Berichte DATEV-Export-Schnittstelle für den Steuerberater Excel- und ASCII-Import-/Exportfunktionen Webbasierte Erfassung mit Lexware myCenter Plausibilitätsprüfungen für eine sichere Abrechnung Vergleich: Funktionen von Lexware professional und Lexware plus Zusatzfunktionen der Lexware professional line Komfortable plus-Leistungen Client-/Server-Lösung (3 Arbeitsplätze inklusive) Frei definierbare Zeitbereiche und variable Spesenwerte für firmeninterne Reisekostenrichtlinien Kostenlose Hotline zur Installation und Technik Genehmigungsverfahren per E-Mail über Microsoft® Outlook SQL-Datenbank von Sybase Verwaltung nach Projektgruppen, Kostenträger und Belegaufteilung nach Kostenstellen Zentrale Firmen- und Mitarbeiterverwaltung Reise-Budgetierung zur verbesserten Verwaltung und Kontrolle des Firmenreisebudgets Geeignet zur Verwaltung mehrerer Firmen Geeignet für die Verwaltung mehrerer Firmen (empfohlen 5 Firmen) Vereinfachter Datenimport aus elektronisch geführten Fahrtenbüchern Reisekostenabrechnung inkl. Fahrtenbuch für bis zu 100 Reisende Vorteile von Lexware Reisekosten 2026 Einfache und schnelle Abrechnung: Die Software ermöglicht eine effiziente Reisekostenabrechnung für In- und Auslandsreisen in nur drei Schritten. Integriertes Fahrtenbuch: Präzise Erfassung der gefahrenen Kilometer, um Verluste durch pauschale Versteuerung zu vermeiden. Aktuelle gesetzliche Pauschalen: Immer auf dem neuesten Stand der steuerlichen Vorgaben, um korrekte und gesetzeskonforme Abrechnungen zu gewährleisten. Webbasierte Erfassung mit Lexware myCenter: Mitarbeiter können Reisekosten und Abwesenheiten ortsunabhängig und bequem über einen Browser erfassen. Umfangreiche Auswertungen und Berichte: Funktionen wie DATEV-Export und Schnittstellen zu Excel erleichtern die Datenverarbeitung und Auswertung. Systemanforderungen für Lexware Reisekosten 2026 Komponente Anforderung Betriebssystem Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10* Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10* Pro Microsoft Windows® 10* Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 Prozessor 2,0 GHz oder schneller (Intel® oder AMD®) Hinweis: ARM-Prozessoren wie Qualcomm Snapdragon X-Series (Elite/Plus) werden nicht unterstützt. Arbeitsspeicher (RAM) Server: mindestens 8 GB, empfohlen 16 GB Client/Einzelplatz-PC: mindestens 4 GB, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB Bildschirmauflösung Mindestauflösung: 1280 x 1024665,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reisebegleiter Rucksack - Mission Pro TourerDer Mission Pro Tourer Rucksack ermöglicht es dank seines großen Reißverschlussfachs ein Dartboard mit auf Reisen zu gehen. Zudem besitzt der Rucksack ein integriertes Schuhfach, Kulturbeutelfach und ein Fach für Kleidung.34,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter



-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Lexware Reisekosten 2026Lexware Reisekosten 2026 - Einfache Reisekostenabrechnung Die einfache und gesetzeskonforme Reisekostenabrechnung für Selbstständige, Handwerker und kleine bis mittlere Unternehmen. Effiziente Reisekostenabrechnung in 3 Schritten Mit Lexware Reisekosten 2026 erledigen Sie Ihre Reisekostenabrechnung schnell und unkompliziert – ob für Inlands- oder Auslandsreisen. Die Software führt Sie in drei einfachen Schritten zum Ergebnis: Anlegen der Reisenden Eingabe der Reisedaten (über die Software oder Lexware myCenter ) Erfassung der Reise-Belege Die Reisekosten werden automatisch nach den aktuellen steuerlichen Vorgaben berechnet. Integriertes Fahrtenbuch Verwalten Sie Ihre gefahrenen Kilometer effizient und vermeiden Sie Verluste durch pauschale Versteuerung. Das integrierte Fahrtenbuch ermöglicht eine detaillierte Erfassung und Verwaltung Ihrer Fahrten – inklusive Fahrzeugverwaltung und Kfz-Belegen. Basisfunktionen im Überblick Reisekostenabrechnung leicht gemacht Komplette Abrechnung für In- und Auslandsreisen Automatische Vorsteuer- und Kilometergeldabrechnung Gesetzliche Pauschalen und berechnete Spesensätze Vereinfachte Belegerfassung mit fortlaufender Belegnummerierung Schritt-für-Schritt-Assistenten für den leichten Einstieg Datenaustausch und Berichte DATEV-Export-Schnittstelle für den Steuerberater Excel- und ASCII-Import-/Exportfunktionen Webbasierte Erfassung mit Lexware myCenter Plausibilitätsprüfungen für eine sichere Abrechnung Vergleich: Funktionen von Lexware professional und Lexware plus Zusatzfunktionen der Lexware professional line Komfortable plus-Leistungen Client-/Server-Lösung (3 Arbeitsplätze inklusive) Frei definierbare Zeitbereiche und variable Spesenwerte für firmeninterne Reisekostenrichtlinien Kostenlose Hotline zur Installation und Technik Genehmigungsverfahren per E-Mail über Microsoft® Outlook SQL-Datenbank von Sybase Verwaltung nach Projektgruppen, Kostenträger und Belegaufteilung nach Kostenstellen Zentrale Firmen- und Mitarbeiterverwaltung Reise-Budgetierung zur verbesserten Verwaltung und Kontrolle des Firmenreisebudgets Geeignet zur Verwaltung mehrerer Firmen Geeignet für die Verwaltung mehrerer Firmen (empfohlen 5 Firmen) Vereinfachter Datenimport aus elektronisch geführten Fahrtenbüchern Reisekostenabrechnung inkl. Fahrtenbuch für bis zu 100 Reisende Vorteile von Lexware Reisekosten 2026 Einfache und schnelle Abrechnung: Die Software ermöglicht eine effiziente Reisekostenabrechnung für In- und Auslandsreisen in nur drei Schritten. Integriertes Fahrtenbuch: Präzise Erfassung der gefahrenen Kilometer, um Verluste durch pauschale Versteuerung zu vermeiden. Aktuelle gesetzliche Pauschalen: Immer auf dem neuesten Stand der steuerlichen Vorgaben, um korrekte und gesetzeskonforme Abrechnungen zu gewährleisten. Webbasierte Erfassung mit Lexware myCenter: Mitarbeiter können Reisekosten und Abwesenheiten ortsunabhängig und bequem über einen Browser erfassen. Umfangreiche Auswertungen und Berichte: Funktionen wie DATEV-Export und Schnittstellen zu Excel erleichtern die Datenverarbeitung und Auswertung. Systemanforderungen für Lexware Reisekosten 2026 Komponente Anforderung Betriebssystem Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10* Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10* Pro Microsoft Windows® 10* Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 Prozessor 2,0 GHz oder schneller (Intel® oder AMD®) Hinweis: ARM-Prozessoren wie Qualcomm Snapdragon X-Series (Elite/Plus) werden nicht unterstützt. Arbeitsspeicher (RAM) Server: mindestens 8 GB, empfohlen 16 GB Client/Einzelplatz-PC: mindestens 4 GB, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB Bildschirmauflösung Mindestauflösung: 1280 x 1024665,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Reisebegleiter Rucksack - Mission Pro TourerDer Mission Pro Tourer Rucksack ermöglicht es dank seines großen Reißverschlussfachs ein Dartboard mit auf Reisen zu gehen. Zudem besitzt der Rucksack ein integriertes Schuhfach, Kulturbeutelfach und ein Fach für Kleidung.34,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lexware reisekosten pro (Abo)Ob In- oder Auslandsreise, mit dieser netzwerkfähigen Software erstellen Sie alle Reisekostenabrechnungen schnell und steuerlich korrekt. Mit Lexware myCenter erfassen Innen- und Außendienstmitarbeiter ihre Dienstreisen und Belege komfortabel im Webbrowser.628,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
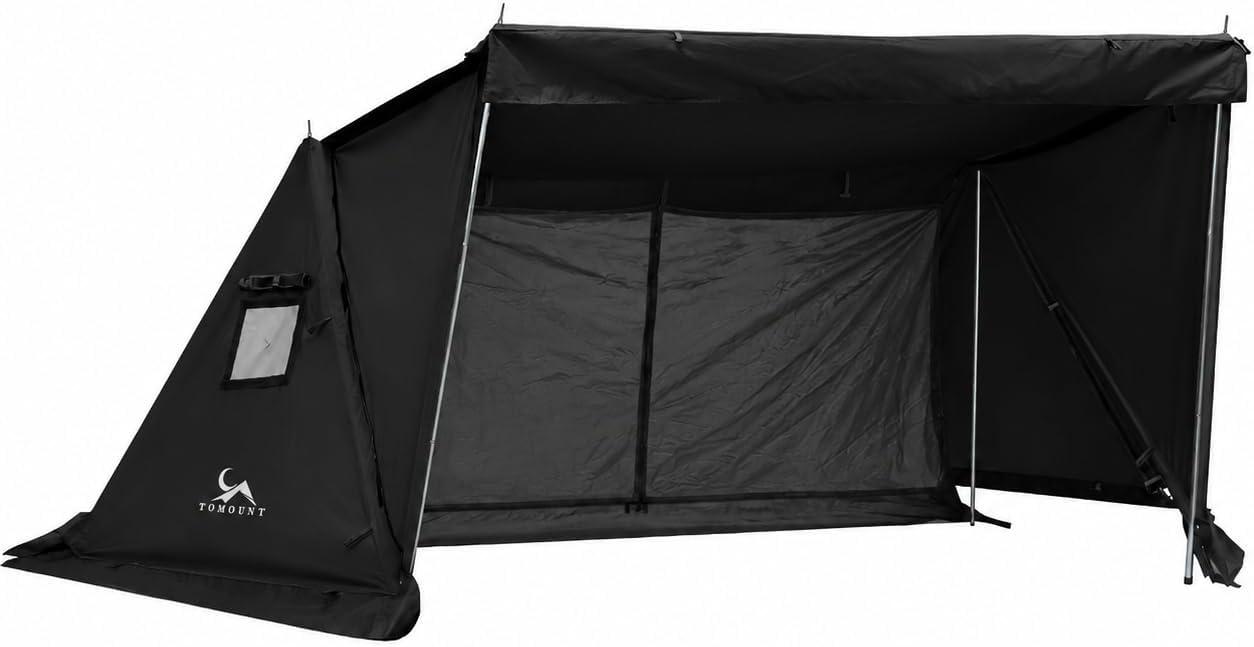
Canvas-Biwakzelt als Unterkunft für zwei Personen beim CampingDas Zelt ist 360.0 cm lang und 200.0 cm breit. Ohne eingesetztes Innenzelt bietet es Platz für zwei nebeneinander schlafende Personen; mit Innenzelt ist es 210 cm lang und 100 cm hoch und bietet ausreichend Platz für eine Person. Die seitlichen Erweiterungswände können zum Sonnenschutz heruntergelassen oder hochgerollt werden, wodurch sich die Sicht und die Belüftung verbessern; das Schneerock-Design aus Oxford-Gewebe schützt bei winterlicher Nutzung vor Regen und Schnee. Das TC-Baumwollgewebe spendet durch seine dichte Struktur auch im Sommer Schatten und hält das Zelt kühl, während es im Winter atmungsaktiv und isolierend wirkt und die Bildung von Kondenswasser möglichst verringert; es hält leichtem bis mittlerem Regen stand, besitzt jedoch keine PolyurethanBeschichtung und kann daher nicht als wasserdicht bezeichnet werden. Je nach Wetter und persönlichen Bedürfnissen sind verschiedene Aufbauarten möglich: Im Frühjahr und Sommer sorgen die erweiterten Zeltwände für Schatten, im Früh469,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.