Domain travel-friend.de kaufen?
Wir ziehen mit dem Projekt
travel-friend.de um.
Sind Sie am Kauf der Domain
travel-friend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain travel-friend.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
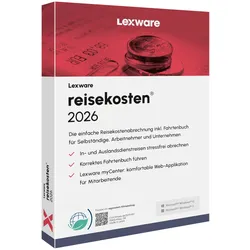
Lexware Reisekosten 2026Lexware Reisekosten 2026 - Einfache Reisekostenabrechnung Die einfache und gesetzeskonforme Reisekostenabrechnung für Selbstständige, Handwerker und kleine bis mittlere Unternehmen. Effiziente Reisekostenabrechnung in 3 Schritten Mit Lexware Reisekosten 2026 erledigen Sie Ihre Reisekostenabrechnung schnell und unkompliziert – ob für Inlands- oder Auslandsreisen. Die Software führt Sie in drei einfachen Schritten zum Ergebnis: Anlegen der Reisenden Eingabe der Reisedaten (über die Software oder Lexware myCenter ) Erfassung der Reise-Belege Die Reisekosten werden automatisch nach den aktuellen steuerlichen Vorgaben berechnet. Integriertes Fahrtenbuch Verwalten Sie Ihre gefahrenen Kilometer effizient und vermeiden Sie Verluste durch pauschale Versteuerung. Das integrierte Fahrtenbuch ermöglicht eine detaillierte Erfassung und Verwaltung Ihrer Fahrten – inklusive Fahrzeugverwaltung und Kfz-Belegen. Basisfunktionen im Überblick Reisekostenabrechnung leicht gemacht Komplette Abrechnung für In- und Auslandsreisen Automatische Vorsteuer- und Kilometergeldabrechnung Gesetzliche Pauschalen und berechnete Spesensätze Vereinfachte Belegerfassung mit fortlaufender Belegnummerierung Schritt-für-Schritt-Assistenten für den leichten Einstieg Datenaustausch und Berichte DATEV-Export-Schnittstelle für den Steuerberater Excel- und ASCII-Import-/Exportfunktionen Webbasierte Erfassung mit Lexware myCenter Plausibilitätsprüfungen für eine sichere Abrechnung Vergleich: Funktionen von Lexware professional und Lexware plus Zusatzfunktionen der Lexware professional line Komfortable plus-Leistungen Client-/Server-Lösung (3 Arbeitsplätze inklusive) Frei definierbare Zeitbereiche und variable Spesenwerte für firmeninterne Reisekostenrichtlinien Kostenlose Hotline zur Installation und Technik Genehmigungsverfahren per E-Mail über Microsoft® Outlook SQL-Datenbank von Sybase Verwaltung nach Projektgruppen, Kostenträger und Belegaufteilung nach Kostenstellen Zentrale Firmen- und Mitarbeiterverwaltung Reise-Budgetierung zur verbesserten Verwaltung und Kontrolle des Firmenreisebudgets Geeignet zur Verwaltung mehrerer Firmen Geeignet für die Verwaltung mehrerer Firmen (empfohlen 5 Firmen) Vereinfachter Datenimport aus elektronisch geführten Fahrtenbüchern Reisekostenabrechnung inkl. Fahrtenbuch für bis zu 100 Reisende Vorteile von Lexware Reisekosten 2026 Einfache und schnelle Abrechnung: Die Software ermöglicht eine effiziente Reisekostenabrechnung für In- und Auslandsreisen in nur drei Schritten. Integriertes Fahrtenbuch: Präzise Erfassung der gefahrenen Kilometer, um Verluste durch pauschale Versteuerung zu vermeiden. Aktuelle gesetzliche Pauschalen: Immer auf dem neuesten Stand der steuerlichen Vorgaben, um korrekte und gesetzeskonforme Abrechnungen zu gewährleisten. Webbasierte Erfassung mit Lexware myCenter: Mitarbeiter können Reisekosten und Abwesenheiten ortsunabhängig und bequem über einen Browser erfassen. Umfangreiche Auswertungen und Berichte: Funktionen wie DATEV-Export und Schnittstellen zu Excel erleichtern die Datenverarbeitung und Auswertung. Systemanforderungen für Lexware Reisekosten 2026 Komponente Anforderung Betriebssystem Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10* Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10* Pro Microsoft Windows® 10* Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 Prozessor 2,0 GHz oder schneller (Intel® oder AMD®) Hinweis: ARM-Prozessoren wie Qualcomm Snapdragon X-Series (Elite/Plus) werden nicht unterstützt. Arbeitsspeicher (RAM) Server: mindestens 8 GB, empfohlen 16 GB Client/Einzelplatz-PC: mindestens 4 GB, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB Bildschirmauflösung Mindestauflösung: 1280 x 1024665,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reisebegleiter Rucksack - Mission Pro TourerDer Mission Pro Tourer Rucksack ermöglicht es dank seines großen Reißverschlussfachs ein Dartboard mit auf Reisen zu gehen. Zudem besitzt der Rucksack ein integriertes Schuhfach, Kulturbeutelfach und ein Fach für Kleidung.34,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Lexware Reisekosten 2026Lexware Reisekosten 2026 - Einfache Reisekostenabrechnung Die einfache und gesetzeskonforme Reisekostenabrechnung für Selbstständige, Handwerker und kleine bis mittlere Unternehmen. Effiziente Reisekostenabrechnung in 3 Schritten Mit Lexware Reisekosten 2026 erledigen Sie Ihre Reisekostenabrechnung schnell und unkompliziert – ob für Inlands- oder Auslandsreisen. Die Software führt Sie in drei einfachen Schritten zum Ergebnis: Anlegen der Reisenden Eingabe der Reisedaten (über die Software oder Lexware myCenter ) Erfassung der Reise-Belege Die Reisekosten werden automatisch nach den aktuellen steuerlichen Vorgaben berechnet. Integriertes Fahrtenbuch Verwalten Sie Ihre gefahrenen Kilometer effizient und vermeiden Sie Verluste durch pauschale Versteuerung. Das integrierte Fahrtenbuch ermöglicht eine detaillierte Erfassung und Verwaltung Ihrer Fahrten – inklusive Fahrzeugverwaltung und Kfz-Belegen. Basisfunktionen im Überblick Reisekostenabrechnung leicht gemacht Komplette Abrechnung für In- und Auslandsreisen Automatische Vorsteuer- und Kilometergeldabrechnung Gesetzliche Pauschalen und berechnete Spesensätze Vereinfachte Belegerfassung mit fortlaufender Belegnummerierung Schritt-für-Schritt-Assistenten für den leichten Einstieg Datenaustausch und Berichte DATEV-Export-Schnittstelle für den Steuerberater Excel- und ASCII-Import-/Exportfunktionen Webbasierte Erfassung mit Lexware myCenter Plausibilitätsprüfungen für eine sichere Abrechnung Vergleich: Funktionen von Lexware professional und Lexware plus Zusatzfunktionen der Lexware professional line Komfortable plus-Leistungen Client-/Server-Lösung (3 Arbeitsplätze inklusive) Frei definierbare Zeitbereiche und variable Spesenwerte für firmeninterne Reisekostenrichtlinien Kostenlose Hotline zur Installation und Technik Genehmigungsverfahren per E-Mail über Microsoft® Outlook SQL-Datenbank von Sybase Verwaltung nach Projektgruppen, Kostenträger und Belegaufteilung nach Kostenstellen Zentrale Firmen- und Mitarbeiterverwaltung Reise-Budgetierung zur verbesserten Verwaltung und Kontrolle des Firmenreisebudgets Geeignet zur Verwaltung mehrerer Firmen Geeignet für die Verwaltung mehrerer Firmen (empfohlen 5 Firmen) Vereinfachter Datenimport aus elektronisch geführten Fahrtenbüchern Reisekostenabrechnung inkl. Fahrtenbuch für bis zu 100 Reisende Vorteile von Lexware Reisekosten 2026 Einfache und schnelle Abrechnung: Die Software ermöglicht eine effiziente Reisekostenabrechnung für In- und Auslandsreisen in nur drei Schritten. Integriertes Fahrtenbuch: Präzise Erfassung der gefahrenen Kilometer, um Verluste durch pauschale Versteuerung zu vermeiden. Aktuelle gesetzliche Pauschalen: Immer auf dem neuesten Stand der steuerlichen Vorgaben, um korrekte und gesetzeskonforme Abrechnungen zu gewährleisten. Webbasierte Erfassung mit Lexware myCenter: Mitarbeiter können Reisekosten und Abwesenheiten ortsunabhängig und bequem über einen Browser erfassen. Umfangreiche Auswertungen und Berichte: Funktionen wie DATEV-Export und Schnittstellen zu Excel erleichtern die Datenverarbeitung und Auswertung. Systemanforderungen für Lexware Reisekosten 2026 Komponente Anforderung Betriebssystem Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10* Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10* Pro Microsoft Windows® 10* Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 Prozessor 2,0 GHz oder schneller (Intel® oder AMD®) Hinweis: ARM-Prozessoren wie Qualcomm Snapdragon X-Series (Elite/Plus) werden nicht unterstützt. Arbeitsspeicher (RAM) Server: mindestens 8 GB, empfohlen 16 GB Client/Einzelplatz-PC: mindestens 4 GB, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB Bildschirmauflösung Mindestauflösung: 1280 x 1024665,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Reisebegleiter Rucksack - Mission Pro TourerDer Mission Pro Tourer Rucksack ermöglicht es dank seines großen Reißverschlussfachs ein Dartboard mit auf Reisen zu gehen. Zudem besitzt der Rucksack ein integriertes Schuhfach, Kulturbeutelfach und ein Fach für Kleidung.34,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
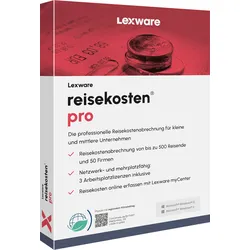
Lexware reisekosten pro (Abo)Ob In- oder Auslandsreise, mit dieser netzwerkfähigen Software erstellen Sie alle Reisekostenabrechnungen schnell und steuerlich korrekt. Mit Lexware myCenter erfassen Innen- und Außendienstmitarbeiter ihre Dienstreisen und Belege komfortabel im Webbrowser.628,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
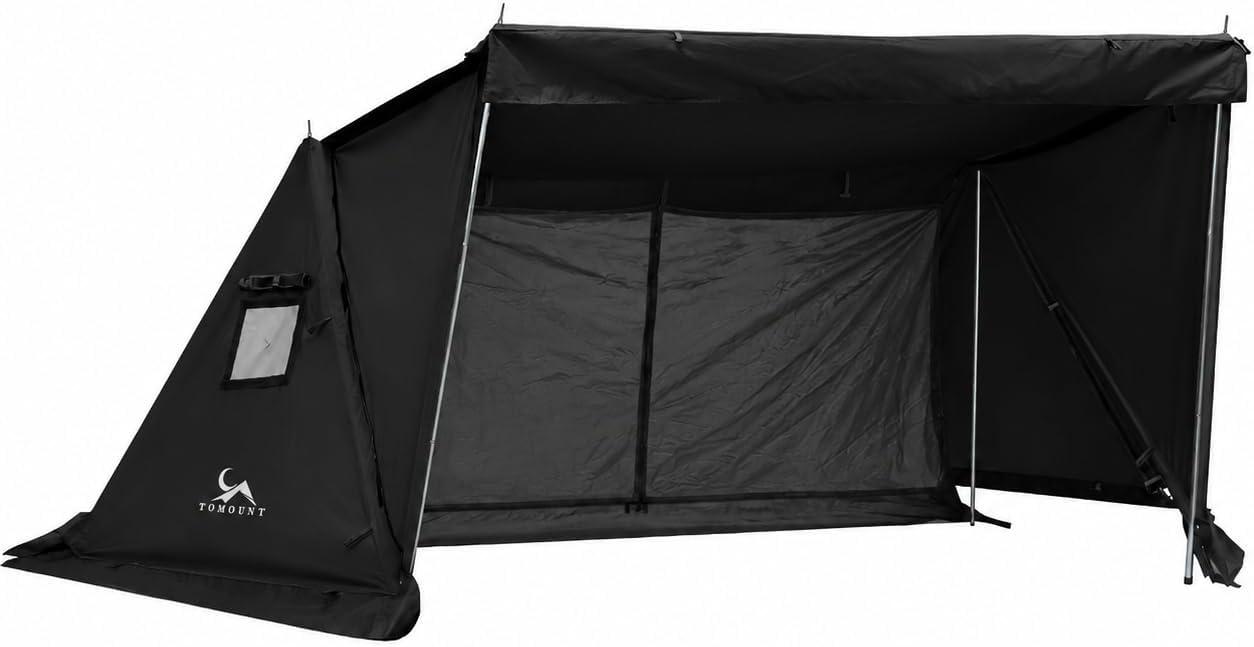
Canvas-Biwakzelt als Unterkunft für zwei Personen beim CampingDas Zelt ist 360.0 cm lang und 200.0 cm breit. Ohne eingesetztes Innenzelt bietet es Platz für zwei nebeneinander schlafende Personen; mit Innenzelt ist es 210 cm lang und 100 cm hoch und bietet ausreichend Platz für eine Person. Die seitlichen Erweiterungswände können zum Sonnenschutz heruntergelassen oder hochgerollt werden, wodurch sich die Sicht und die Belüftung verbessern; das Schneerock-Design aus Oxford-Gewebe schützt bei winterlicher Nutzung vor Regen und Schnee. Das TC-Baumwollgewebe spendet durch seine dichte Struktur auch im Sommer Schatten und hält das Zelt kühl, während es im Winter atmungsaktiv und isolierend wirkt und die Bildung von Kondenswasser möglichst verringert; es hält leichtem bis mittlerem Regen stand, besitzt jedoch keine PolyurethanBeschichtung und kann daher nicht als wasserdicht bezeichnet werden. Je nach Wetter und persönlichen Bedürfnissen sind verschiedene Aufbauarten möglich: Im Frühjahr und Sommer sorgen die erweiterten Zeltwände für Schatten, im Früh469,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.